
高額な商品がどうして売れ続けるのか?その仕組みと背景を解説 最安21万円超えの新型iPhoneも「残クレアルファード」も!高くても売れる両者に共通する残価設定プランと家計の事情
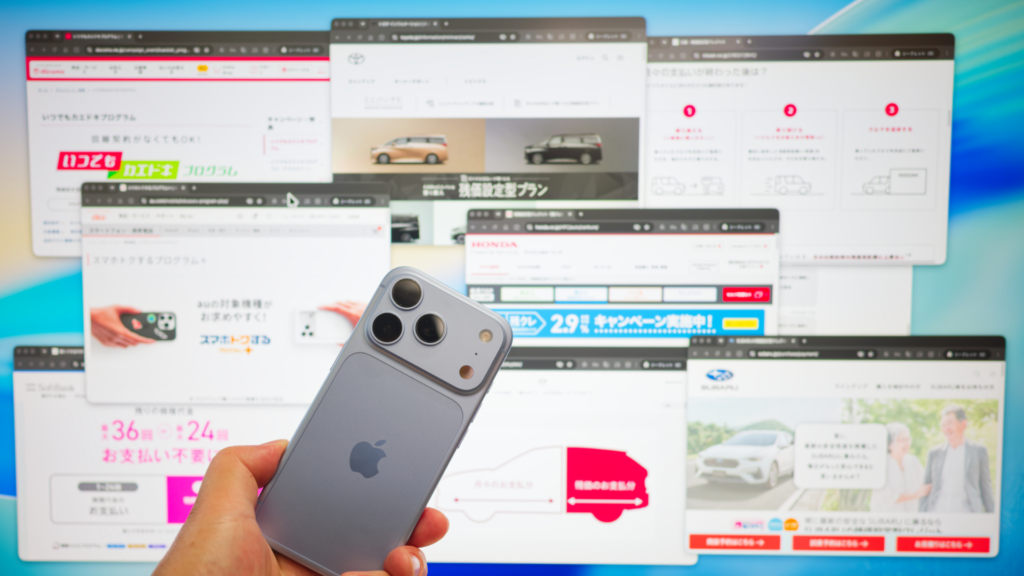
2026年9月18日、Appleが新型「iPhone 18 Pro/Pro Max」を発売しました。日本での価格は最廉価モデル(iPhone 18 Pro 256GBモデル)で税込21万9,800円からと、ついに20万円の大台を大きく超えています。数年前まで10万円前後だったスマートフォンが、いまや高性能なパソコンや高級腕時計にも並ぶ価格帯に達しました。それでもiPhoneは国内で高いシェアを保ち、人々の生活に定着しています。
一方、クルマの世界で“高価で高級なのに売れている”車種の代表格と言えるのが、トヨタ アルファード。日本自動車販売協会連合会がまとめた2025年の新車販売台数は8万6,959台で、同じトヨタのファミリー向けミニバン「ノア」「ヴォクシー」をそれぞれ上回りました。購入の方法として「残クレ(残価設定型クレジット)」が広く利用されているとされ、ネット上では「残クレアルファード」という言葉まで生まれています。
高額なiPhoneとアルファード。一見するとジャンルの異なるまったく別の商品ですが、実はこの2つの背景には、よく似た「売り方(ビジネスモデル)」と、共通する「物価高と実質賃金の伸び悩みが生んだ新たな消費者ニーズ」があります。この記事では、両者に共通する「残価設定」というビジネスモデルの仕組みと、その背景にある家計の事情を解説します。
ライター
クルマの残クレは一般的なオートローンとなにが違うの?
まずは、クルマの世界で定番になっている「残価設定型クレジット(残クレ)」について、基礎知識を押さえておきましょう。残価設定型クレジットとは、数年後(3〜5年後が一般的)に想定されるクルマの価値をあらかじめ「残価(据置額)」として設定し、車両本体価格からその残価を差し引いた金額を分割して支払うローンの一種です。
たとえば車両本体価格700万円のクルマで、5年後の残価を400万円と設定した場合、契約期間中に分割で支払うのは差額の300万円と諸費用、金利が中心になります。残価にあたる400万円は最終回まで「据え置き」となるため、同じ車両価格でも一般的なオートローンより月々の支払いを抑えやすいのが特徴です。頭金やボーナス払いを加えると、毎月の支払額はさらに抑えることができます。
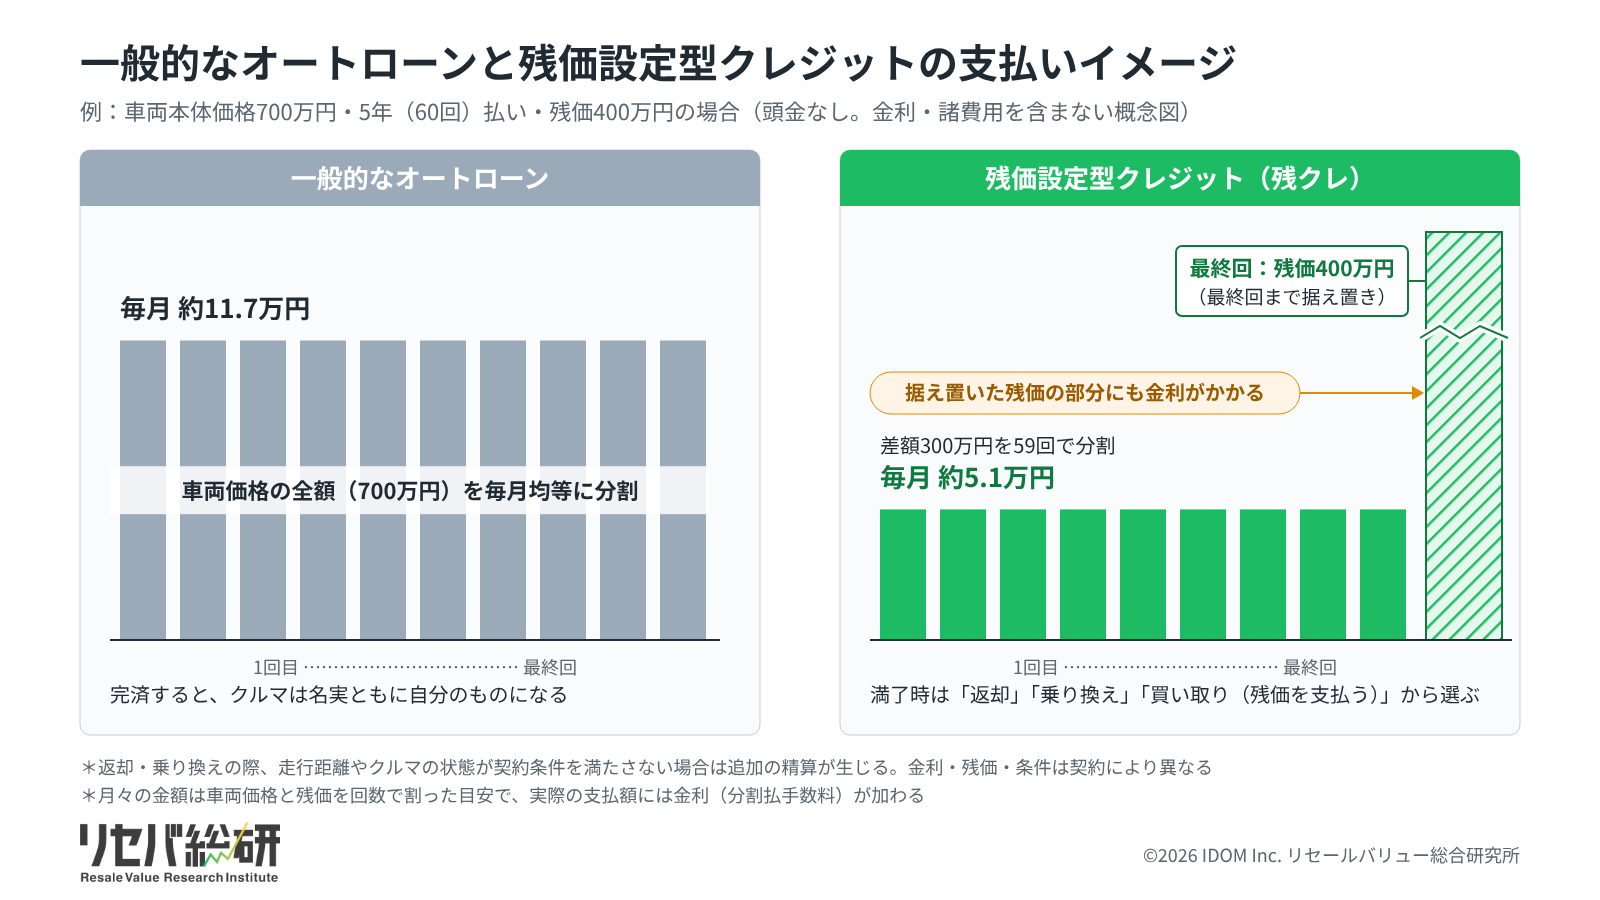
契約期間が終わると、利用者は大きく3つの選択肢から選びます。新しいクルマへの「乗り換え」、クルマの「返却」、そして残価を支払って「そのまま乗り続ける(買い取り)」です。乗り換えや返却を選んだ場合、走行距離やクルマの状態が契約時の条件を満たしていれば、据え置いた残価は返却するクルマで精算され、原則として残価分を支払う必要はありません。条件を超えた場合は、超過した距離や傷・へこみの程度に応じて追加の精算金が求められます。
残クレと、銀行やディーラーで組む一般的なオートローン(マイカーローン)との最大の違いは、「残価を据え置くかどうか」にあります。一般的なオートローンは車両価格の全額を分割して返済し、支払いが終われば完全に自分の所有物になります。一方の残クレは、残価分を最終回まで据え置くため月々の支払いは軽くなりますが、その残価をどう精算するかを満了時に決める必要があります。満了時に返却や乗り換えを選び、クルマで残価を精算する使い方が、もともと想定されている仕組みです。
この両者の違いで見落とされがちなのが、金利(分割払手数料)のかかり方です。残クレでは、据え置いた残価の部分にも契約期間を通じて金利がかかり続けます。このため、同じ金利・期間で比べると、残クレは一般的なオートローンより金利手数料の総額が大きくなる傾向があります。「月々が安い=総額も安い」とは限らないという点は、押さえておきたいところです。
自動車メーカーによって異なる残クレの仕組み
残クレは、多くの自動車メーカーが独自の名称・条件で用意しています。基本的な考え方は共通していますが、走行距離の条件や付帯サービスなどに各社の違いがあります。代表的なメーカーの制度を整理してみましょう。
| メーカー | 代表的なサービス名称 | 特徴 |
|---|---|---|
| トヨタ | 残価設定型プラン | 車両本体価格の一部を残価として据え置き、残りを3年間で支払う。満了時は乗り換え・返却・買い取り(一括精算/再クレジット)から選べる |
| ホンダ | 残価設定型クレジット(残クレ) | 支払い期間は3・4・5年(軽貨物は2年も可)。月間走行距離は1,000kmか1,500kmから選び、返却時は日本自動車査定協会の基準による内外装の減点100点以内が条件 |
| 日産 | 残価設定型クレジット(BVC) | 電気自動車やe-POWERを含むほぼすべての日産車が対象。走行距離は月1,000km/1,500kmのコースから選べ、修理補償サービス「ケアプラス」が自動付帯する |
| マツダ | マツダスカイプラン | 最終回に残価額を据え置く。最終回は乗り換え(下取り)・乗り続ける(一括または再分割)・返却から選べる。2回払いのマツダスカイプランも用意 |
| スバル | 残価設定型クレジット「安心プロテクト3」 | 契約期間は3年・5年(ソルテラは4年も可)、走行距離は月1,000km/1,500kmから選べる。補償サービスが付帯する |
| *2026年11月6日時点で各社ウェブサイトに掲載されている説明を、編集部が要約したもの。条件は車種・グレード・時期・販売店により異なる | ||
各自動車メーカーの残価設定プランは、各社のウェブサイトに掲載された説明・サービスの特徴を編集部が端的にまとめたものです(2026年11月時点)。詳しい契約条件については、必ず各メーカーのウェブサイトや販売店のセールス担当者に確認してください。
トヨタ自動車:https://toyota.jp/request/payment/
ホンダ:https://www.honda.co.jp/HFC/auto/zankure/
日産自動車:https://www.nissan.co.jp/CREDIT/BVC/
このように、月々の支払いを抑えるという基本は各社共通でも、支払い回数の幅や、返却時の傷を一定範囲までカバーする補償の有無に違いがあります。同じ「残クレ」でも条件は一律ではないため、検討する際はメーカー・販売店ごとのプラン内容を確認することが大切です。
-
-
【クルマ大好きライター】井口裕右
メーカーやディーラーによって、走行距離の上限や、傷・へこみの精算基準、適用金利は異なります。
月々の支払い金額だけで決めず、返却時の条件までしっかり比べておくと、後々の“想定外”を減らすことができます。
7年前の2倍以上になったiPhoneの買い方にも“残クレ”が浸透
では次に、2026年9月10日(日本時間)に発表された新型のiPhoneについて見ていきましょう。iPhone 18 Proは、最小構成(256GB)で21万9,800円から。上位のiPhone 18 Pro Maxは23万9,800円から(いずれも税込価格)。さらに、同時に発表された折りたたみ型の「iPhone Duo」は36万4,800円からと、歴代iPhoneで最も高額なモデルとなりました。
歴代のiPhone Proモデルについて発売時の最低価格を比べてみると、2019年に10万円台だったProモデルは、わずか7年ほどで2倍を超える水準になりました。その背景として指摘されているのが、メモリをはじめとする部材価格の高騰と、円安の進行です。iPhone 18 Proも、前世代のiPhone 17 Proの発売時価格から4万円値上がりしており、とくに大容量モデルほど上げ幅が大きくなっています。ドル建ての価格動向に加え、為替の影響も日本での販売価格を押し上げる要因になっていると考えられます。
| 発売年 | モデル | 発売時の最廉価価格(税込) |
|---|---|---|
| 2019年 | iPhone 11 Pro | 106,800円〜 |
| 2020年 | iPhone 12 Pro | 106,800円〜 |
| 2021年 | iPhone 13 Pro | 122,800円〜 |
| 2022年 | iPhone 14 Pro | 149,800円〜 |
| 2023年 | iPhone 15 Pro | 159,800円〜 |
| 2024年 | iPhone 16 Pro | 159,800円〜 |
| 2025年 | iPhone 17 Pro | 179,800円〜 |
| 2026年 | iPhone 18 Pro | 219,800円〜 |
| *Apple Store(日本)での発売時の価格。発売後の価格改定は含まない | ||
このように、価格高騰が止まらないiPhoneですが、実はいま、クルマの残価設定型クレジットと同じように「残価を設定して売る」という仕組みが、スマートフォンの世界にも広がっています。iPhoneの高価格化に合わせて、大手通信キャリアやApple自身が、購入のハードルを下げるプログラムを用意しているのです。
例えば、NTTドコモ、KDDI(au)、ソフトバンクといった通信キャリアが提供している「端末購入プログラム」は、端末価格を24〜48回程度の分割払いにしたうえで、一定期間の利用後に端末を返却したり機種変更したりすれば、残りの支払いが不要になるという仕組み。例えば36回(3年)払いで購入したiPhoneを24回(2年)で返却すれば、残り12回分の支払いが不要になるというもので、この12回分を「残価」と捉えると、実質的に残価設定型クレジットと同じ仕組みと言うことができます。プログラムの名称や条件は各社で異なり、返却時の端末の状態や所定の手数料といった条件があります。
加えて、Appleは「ペイディあと払いプランApple専用」による36回払い(金利0%)を提供しています。こちらも24か月目に買い替えオプションを申し込み、元のiPhoneをAppleの下取りサービス(Apple Trade In)に出すと、下取り額で残りの支払いが完済されるというもので、端末の状態といった条件があります。クルマの残クレほど金額は大きくないものの、「将来の支払い免除を前提にして、支払い負担を軽くする」という考え方は、クルマの残クレと同じと言えるのではないでしょうか。
両者の共通点と消費者にとってのメリット
このように、クルマの残クレとiPhoneの購入プランは、その仕組みが非常によく似ています。あらためて主な特徴を比較してみましょう。
| 項目 | iPhone(返却・分割プログラム) | クルマの残クレ |
|---|---|---|
| 残価の設定 | 残価を据え置くタイプと、一定期間後の残りの支払いを不要とするタイプがある | 3〜5年後の想定残価を最終回に据え置き |
| 毎月の支払い | 本体価格(または本体価格−残価)÷回数 | (車両価格−残価)÷回数+金利手数料 |
| 満了時の選択 | 返却/機種変更/支払い継続 | 返却/乗り換え/買い取り |
| 主な負担・制約 | 返却時の状態基準(破損の有無など)、機種変更を伴わない返却では所定の利用料がかかる場合も | 走行距離・傷の精算、残価にも金利 |
| *プログラムの内容は提供会社・時期により異なる | ||
両者に共通するのは、大きく次の3点です。ひとつ目は、月々の支払いを抑えることで、購入した商品について「所有する」から「(返却・下取りを前提に)一定期間使う」へと購入のかたちを変えている点。ふたつ目は、返却された端末やクルマをメーカー・販売店側が中古(認定中古車や整備済み品)として再び流通させ、収益につなげている点。3つ目は、支払い期間満了時に「返却して新しいモデルに乗り換える」ほうが手続きも負担も軽くなるよう設計されており、同じメーカーでの買い替えが続きやすい点です。便利さの裏で、同じブランドから離れにくくなる面もあるという見方もできます。
消費者にとっての最大のメリットは、まとまった資金がなくても、月々の負担を抑えて最新の製品を使える点です。支払いのハードルが下がることで、本来の予算より上のグレードや上位モデルにも手が届きやすくなります。iPhoneならいわゆる“無印”からProやPro Maxへ、クルマならガソリン車のベースグレードからハイブリッド車の上位グレードへ、という具合です。もっとも、手が届きやすくなるぶん支払総額は予算を超えやすくなるため、無理のない範囲かどうかの見極めは欠かせません。
加えて、契約時に残価が設定されるため、満了時に返却や乗り換えを選び、走行距離やクルマの状態が契約条件を満たしていれば、その時点の中古車相場が想定より下がっていても影響を受けにくいという面もあります。
“残クレ”が浸透する背景にある物価高と実質賃金の10年
生活者経済に目を向けると、物価高や実質賃金の低迷によって、家計の負担感が強まる状態が続いてきました。そうしたなか、高額の最新iPhoneやアルファードのような高級車が売れ続けているのはなぜなのでしょうか。残クレが消費生活のなかに浸透していっている背景を理解するには、私たちの家計の状況を数字で見ておく必要があります。
近年、モノやサービスの値段は上がり続けています。総務省の消費者物価指数(総合)は、2022年以降4年連続で前年比2%を超える上昇となり、2025年は前年比+3.2%でした。エネルギー価格の上昇と円安が重なり、この4年間は近年にない急ピッチの物価高が続きました。2026年に入ってからは前年同月比で1〜2%程度と伸びは落ち着いてきたものの、物価の水準そのものは上がり続けています。
一方で、賃金の伸びは物価に追いついていません。厚生労働省の毎月勤労統計調査によると、物価の影響を差し引いた「実質賃金」は、2022年から2025年まで4年連続で前年比マイナスとなりました。2017年から2025年までの9年間で、年間の実質賃金が前年比プラスになったのは2018年と2021年のわずか2回だけです。2025年も、名目賃金は前年比+2.3%と5年連続で増えているものの、物価の上昇率のほうが大きく、実質賃金ではマイナスとなりました。
もっとも、2026年に入ると賃上げが物価の伸びを上回り、実質賃金は1月から8月まで前年同月比のプラスが続いています(8月は速報で+1.5%)。とはいえ、2022年から4年続いた目減りで、実質賃金の水準は2021年をまだ下回っています。
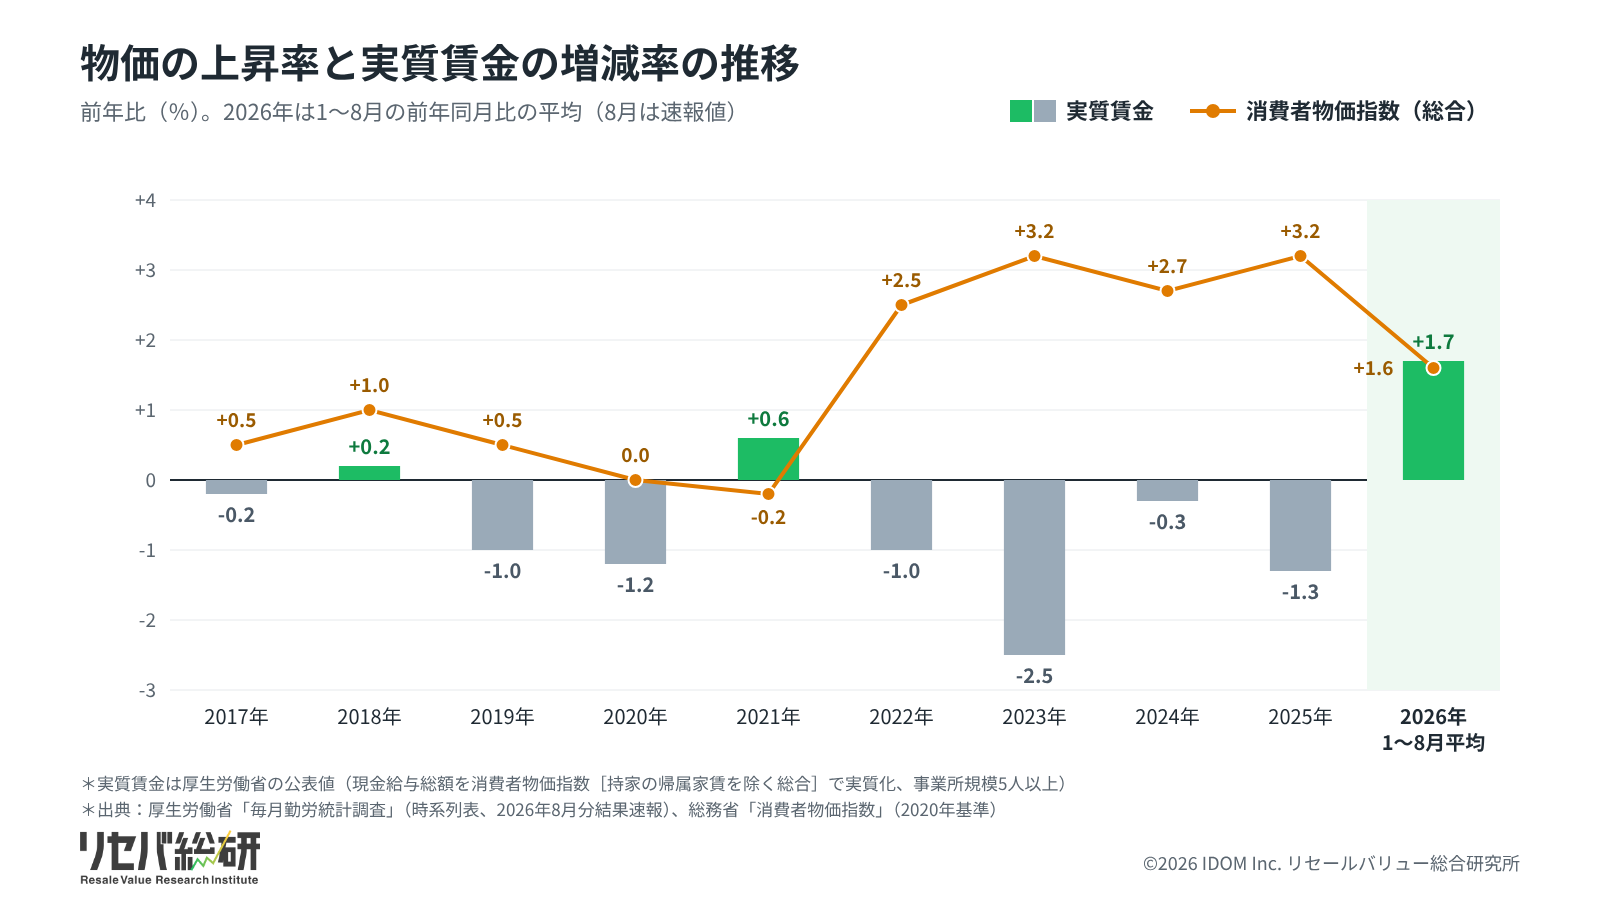
つまり、「給料の額面は増えても、同じお金で買えるものは減っている」という状態が長く続いたのが、ここ数年の家計の実感です。手元の余裕が乏しくなるなかで、20万円のスマートフォンや500万円を超える高級車を一括や高額な均等払いのローンで買うのは、多くの家庭にとってハードルが非常に高くなっています。
こうした状況が、購入時のハードルを下げる仕組みへの需要を生み出しました。「家計を圧迫しなくても、欲しいものが買える」という安心感が、「残価設定」というビジネスモデルの浸透を加速させた原動力となっているのではないでしょうか。
残クレの落とし穴:もし事故・自然災害でクルマを失ったら
このように、残価設定というビジネスモデルは便利な仕組みですが、契約前に理解しておきたい注意点もあります。ここからは、とくにクルマの残クレを中心に見ていきましょう。
まず、前述のとおり、据え置いた残価にも金利がかかるため、支払総額は一般的なオートローンより大きくなりがちです。さらに、返却時には走行距離や傷の査定があり、契約で定められた毎月の走行距離の上限を超えたり、過度な傷・へこみがあれば、クルマの返却時に追加で精算金が発生します。そして、完済までクルマの所有権はクレジット会社やカーディーラーに残るため、原状回復ができない改造やカスタムも原則としてできません。ちなみにこの点はiPhoneの返却プログラムでも同様で、画面割れや水没といった損傷があると支払いが不要になる特典が使えなかったり、機種変更せずに返却のみを行った場合に所定のプログラム利用料がかかったりするケースがあります。
そして、もっとも見落とされがちで深刻なのが、事故や自然災害でクルマが全損・水没した場合のリスクです。全損や水没でクルマが失われると、残クレの契約は途中で終了となり、残っている分割の残高と据え置いた残価を一括で支払わなければならなくなる場合があります。手元にクルマがないのに、高額な支払いだけが残ってしまう恐れがあるのです。
全損時に残債が残るのは一般的なオートローンでも同じですが、残クレは月々の負担を抑えて車両価格の高いクルマを選びやすい仕組みでもあります。そのぶん、一括精算が必要になった場合の負担は大きくなりやすいと言えます。
これは決して他人事ではありません。2026年8月には千葉県で記録的な豪雨(令和8年8月千葉豪雨)が発生し、冠水で動けなくなったクルマが各地で相次ぎました。被災した車両は県内で1万台規模にのぼるとも報じられています。同じく8月末には、石川・富山・福井など北陸地方でも「大雨特別警報」が出るほどの記録的な豪雨となり、住宅やクルマの浸水被害が広がりました。こうしたクルマの水没・全損は、日常の運転とは関係なく、誰の身にも起こり得ます。
月々の負担を抑えて購入の選択肢を広げてくれる“残クレ”は、そのプログラムが想定した通りに利用できればその恩恵は大きいものですが、天変地異といった不測の事態によってクルマを破損し利用条件を満たせなくなった場合には、その負担は家計における非常に大きなリスクになります。その点は十分に留意する必要があると言えるのではないでしょうか。
-
-
【クルマ大好きライター】井口裕右
残クレでいちばん気をつけたいのは、「クルマが手元からなくなっても支払いは消えない」という点です。とくに水没や全損は、豪雨が増えている近年、決して珍しい話ではなくなっています。
こうしたリスクに備えるうえで重要になるのが、車両保険です。
全損時に残債や残価の負担をどこまで補えるか、新車買い替え特約をはじめとする特約や、残価設定型クレジット向けの補償の有無を確認しておくとよいでしょう。マツダのように、残価設定型クレジットの利用時に車両保険への加入を勧めているメーカーもあります。
契約時には月々の金額だけでなく、「もしものとき、車両保険や特約でどこまでカバーできるのか」まで販売店や保険会社に確認しておきましょう。
まとめ
物価高と実質賃金の低迷が続いてきた時代に、高付加価値の商品をいかに買いやすくするか。iPhoneやアルファードで広がる残価設定型のビジネスモデルは、消費に慎重にならざるを得ない家計事情のなかで、それでも消費者の「欲しい」を叶えるかたちのひとつだといえます。月々の負担を抑え、最新の製品、高価な製品を手に入れることができるこの仕組みは、いまの厳しい家計事情を反映しているとも言えるのではないでしょうか。
一方で、サービスを提供する企業の立場に立つと、このビジネスモデルは、数年後も高い価値を保てる「リセールバリューの高い商品」でなければ成り立ちにくい仕組みです。残価を高めに設定しやすいのは、中古市場でも需要が落ちにくい商品だからこそ。アルファードのようなリセールバリューの高いクルマで残クレが広く使われているのも、その表れと考えられます。値下がりの大きい商品=想定残価の低い商品では、据え置ける金額が小さくなるぶん残クレのメリットが薄れ、金利を含めた負担に割高感を覚える可能性もあります。
消費者にとって、クルマ選びの場面では、残クレのメリットである目先の「月々の支払額」に飛びつくだけではなく、金利も含めた支払総額や返却時の条件、そして万一のときの備えまで含めて考えることが大切です。残クレという便利なしくみを上手に使いこなすためにも、その背景としくみを正しく理解したうえで、自分のカーライフに合った選択をしたいところです。